Warum ein echtes Projekt trotzdem ein Zahlungsrisiko haben kann
Eine echte Bestellung, ein bekannter Ansprechpartner und eine plausibel aussehende Rechnung beweisen noch nicht, dass die angegebene Bankverbindung stimmt. Europol beschreibt Rechnungsbetrug als ein Szenario, in dem sich Täter als Lieferant, Dienstleister oder Gläubiger ausgeben und für künftige Zahlungen neue Kontodaten nennen. Die Polizeiliche Kriminalprävention warnt außerdem vor gefälschten Nachrichten mit Zeitdruck, Geheimhaltung oder angeblich geänderten Bankverbindungen. Im Türkei-Sourcing gehört die Prüfung deshalb direkt zwischen Angebotsfreigabe und Anzahlung. Sie schützt Käufer und den echten Hersteller vor einer fehlgeleiteten Zahlung.
Vor dem ersten Angebot verlässliche Stammdaten anlegen
Erfassen Sie den rechtlichen Firmennamen, die registrierte Anschrift, den Namen des Vertragspartners, die geschäftliche Domain, eine bekannte Telefonnummer und die vereinbarte Zahlungsverbindung als getrennte Felder. Ordnen Sie die Nachweise dem konkreten Lieferanten zu und halten Sie fest, wer sie wann geprüft hat. Eine Kontaktangabe aus genau der Nachricht, die eine Zahlung verlangt, ist keine unabhängige Quelle. Für spätere Rückfragen benötigen Sie einen bereits bestätigten Kommunikationsweg. Anatolia Source sollte diese Stammdaten als Teil der Lieferantenprüfung führen und Änderungen versionieren.
Fragen für Ihre Checkliste
- Stimmen Firmenname, Vertragspartner und Rechnungsaussteller überein?
- Welche Telefonnummer oder Kontaktperson wurde bereits unabhängig bestätigt?
- Wer hat die erstmaligen Bankdaten wann aufgenommen?
- Sind Nachweis und Freigabe im selben Beschaffungsvorgang dokumentiert?
Jede neue Bankverbindung als eigenen Vorgang behandeln
Eine Änderung darf nicht allein aufgrund einer E-Mail, Chat-Nachricht oder neu zugesandten Rechnung übernommen werden. Stoppen Sie die Zahlungsfreigabe und vergleichen Sie Absender, Domain, Rechnungsaussteller und bisherige Stammdaten. Rufen Sie den bekannten Ansprechpartner über die bereits gespeicherte Nummer an oder nutzen Sie einen anderen zuvor bestätigten Kanal. Europol empfiehlt ausdrücklich, dafür nicht die Kontaktdaten aus der Änderungsnachricht zu verwenden. Dokumentieren Sie den Wortlaut der Bestätigung, Datum, Beteiligte und die letzten Stellen des bestätigten Kontos, ohne unnötige Bankdaten breit zu verteilen.
Fragen für Ihre Checkliste
- Kam die Änderung außerhalb des üblichen Ablaufs oder unter Zeitdruck?
- Wurde über einen bereits bekannten Kanal zurückgerufen?
- Hat eine zweite Person die Änderung und den Nachweis geprüft?
- Ist die alte Bankverbindung gesperrt statt still überschrieben?
Die Zahlungsfreigabe in fünf sichtbare Schritte teilen
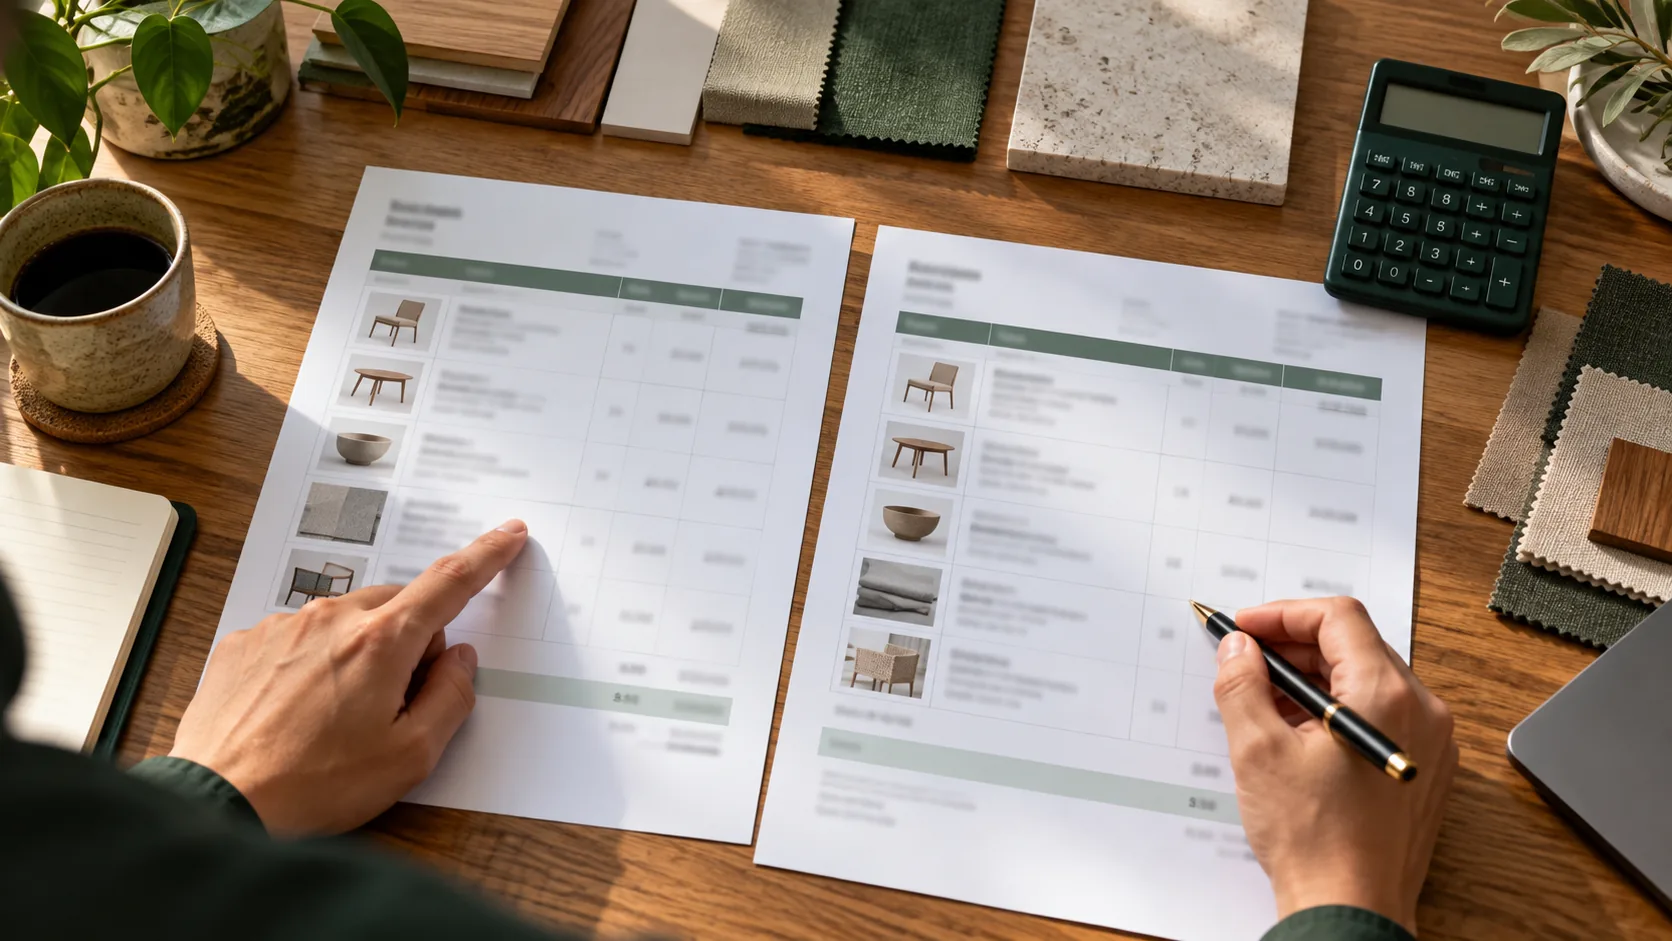
Erstens muss das Kundenangebot beziehungsweise die Bestellung freigegeben sein. Zweitens werden Rechnung, Bestellbezug, Währung, Betrag und Zahlungstermin abgeglichen. Drittens wird der Empfänger mit den bestätigten Lieferantenstammdaten verglichen. Viertens bestätigt eine zweite berechtigte Person die Zahlung; die Polizei empfiehlt bei ungewöhnlichen Zahlungen Kontrollmechanismen und das Vier-Augen-Prinzip. Fünftens werden Freigabe, Zahlungsbeleg und verwendete Stammdatenversion gemeinsam im Vorgang abgelegt. Legen Sie intern fest, ab welcher Summe zusätzliche Bestätigung nötig ist; Europol empfiehlt für Zahlungen oberhalb eines Unternehmensschwellenwerts ein Verfahren zur Bestätigung von Konto und Empfänger.
Nach der Überweisung den Empfänger knapp informieren
Senden Sie dem bestätigten Ansprechpartner eine Zahlungsmitteilung mit Projekt- oder Rechnungsreferenz, Zahlungsdatum, Empfängerbank und nur den letzten Stellen des Zielkontos. Europol nennt diese Rückmeldung als zusätzliche Kontrolle. Fordern Sie keine sensible Bestätigung per offenem Verteiler an. Bleibt die erwartete Eingangsbestätigung aus oder bestreitet der Lieferant die Kontodaten, stoppen Sie weitere Zahlungen und eskalieren den Vorgang sofort intern.
Bei Verdacht Geschwindigkeit vor Vollständigkeit stellen
Bei einer möglicherweise fehlgeleiteten Zahlung kontaktieren Sie unverzüglich die eigene Bank, sichern Nachrichten und Freigaben, informieren die intern verantwortlichen Personen und erstatten gegebenenfalls Anzeige. Warten Sie nicht auf eine vollständige interne Ursachenanalyse, bevor Sie die Rückholung mit der Bank anstoßen. Ändern Sie kompromittierte Zugangsdaten und prüfen Sie, ob weitere Rechnungen oder Kontakte betroffen sind. Europol empfiehlt, auch versuchte Fälle der Polizei zu melden. Der konkrete Rückhol- und Meldeweg hängt vom Zahlungsdienst, den beteiligten Banken und dem Einzelfall ab.
Kurzcheck vor jeder Anzahlung
Die wirksame Kontrolle ist kurz genug, um tatsächlich genutzt zu werden: Auftrag freigegeben, Rechnung dem Vorgang zugeordnet, Empfänger mit bestätigtem Stammsatz abgeglichen, Änderungen über alten Kontaktweg bestätigt, zweite Freigabe dokumentiert und Zahlungsmitteilung vorbereitet. Sobald ein Punkt fehlt, bleibt die Zahlung angehalten und erhält eine verantwortliche Person mit Termin. Diese Checkliste ist eine organisatorische Arbeitsgrundlage; sie ersetzt keine Prüfung durch Bank, Polizei oder Rechtsberatung im konkreten Verdachtsfall.
Fragen für Ihre Checkliste
- Ist der Zahlungsempfänger unabhängig bestätigt?
- Sind Rechnung und freigegebener Auftrag eindeutig verbunden?
- Wurde jede Abweichung gestoppt und dokumentiert?
- Haben zwei berechtigte Personen die Zahlung freigegeben?
- Ist klar, wer bei Verdacht Bank und interne Verantwortliche sofort kontaktiert?