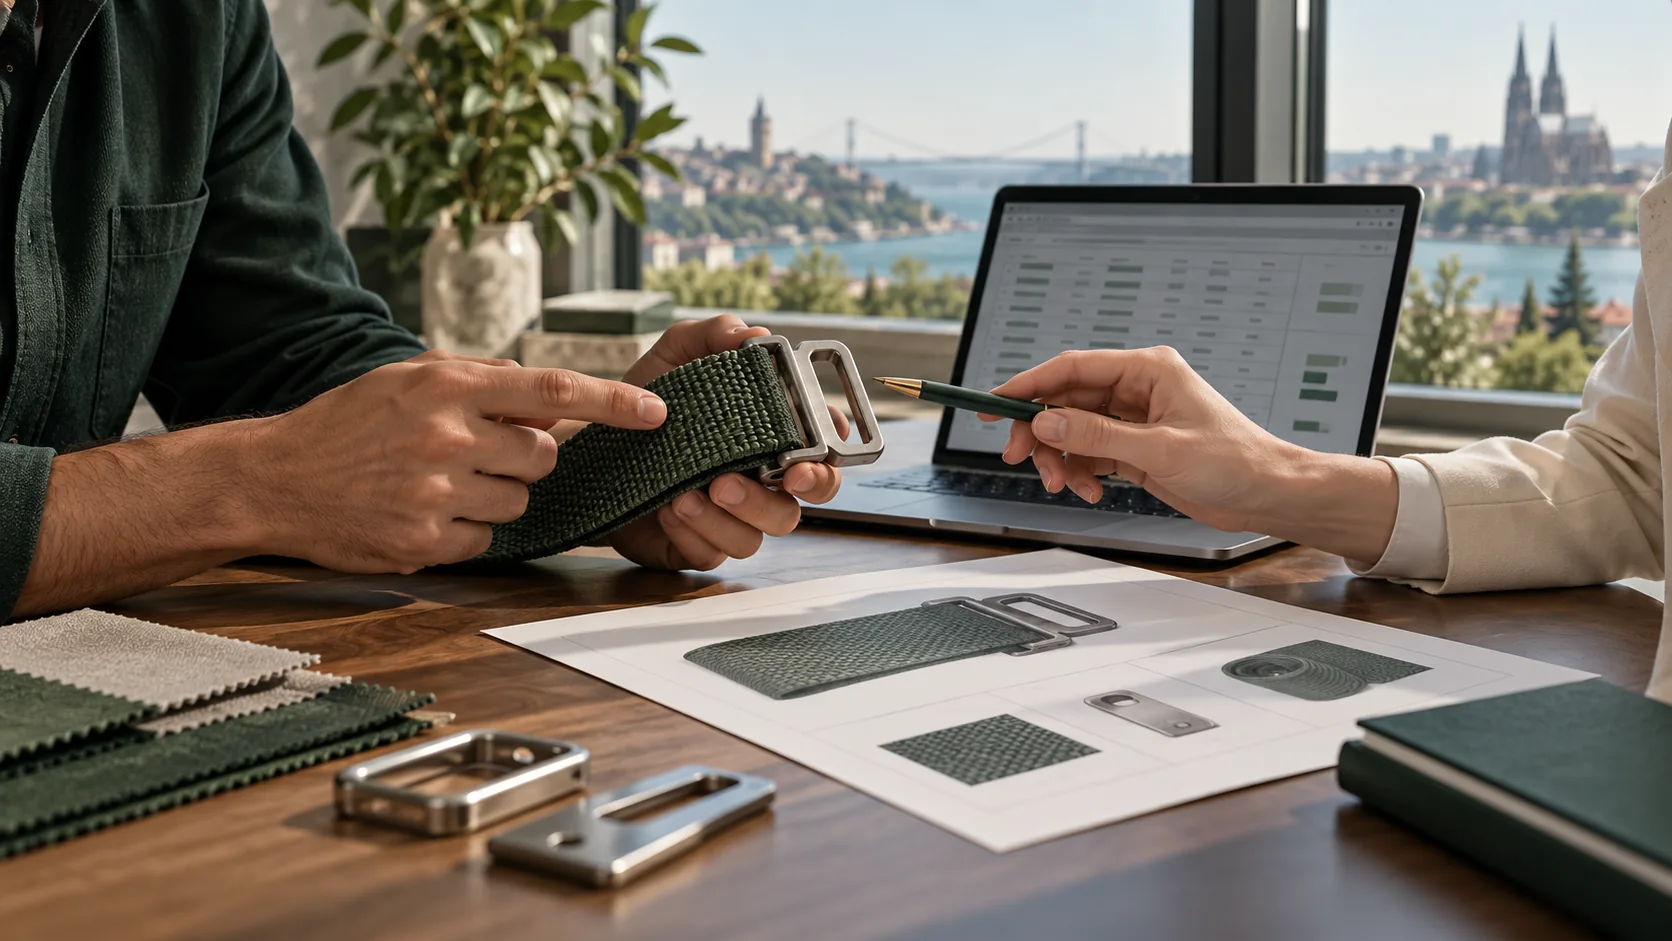
Warum die Warennummer vor den Preisvergleich gehört
Die EU ordnet Waren für Zollzwecke nach ihren objektiven Eigenschaften in die Kombinierte Nomenklatur ein. Deren achtstellige Codes sind die Grundlage für die weitere Prüfung im integrierten EU-Zolltarif TARIC. Die Einreihung beeinflusst nicht nur mögliche Zollsätze. Laut EU-Kommission können auch Beschränkungen, Genehmigungen und weitere Maßnahmen davon abhängen. Wer nur den Stückpreis und die Angabe „aus der Türkei“ kennt, kann die Einfuhr noch nicht zuverlässig kalkulieren. Erst müssen Produkt, Variante und beabsichtigter Einfuhrzeitpunkt klar sein.
Her Variante eine prüfbare Produktbeschreibung geben
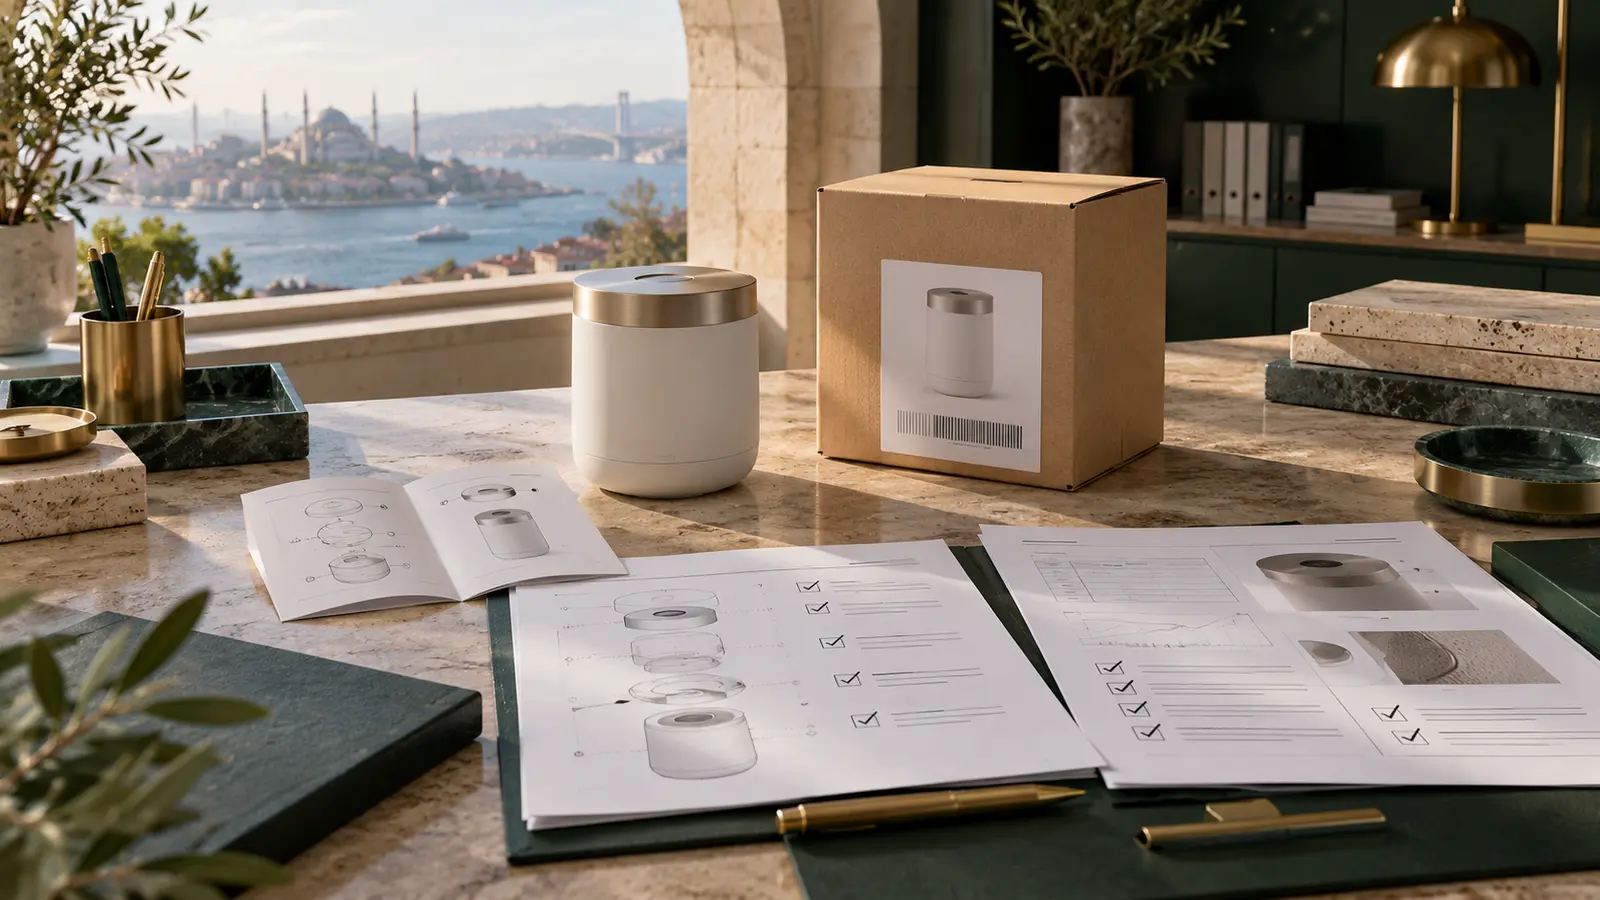
Fordern Sie vom Hersteller technische Daten an, bevor Sie einen Code in die Kostenrechnung übernehmen: Funktion und Verwendungszweck, Materialzusammensetzung, Maße, Bearbeitungszustand, Lieferumfang und aussagekräftige Fotos oder Zeichnungen. Bei Mischprodukten zählen die Bestandteile und ihre konkrete Ausführung. Führen Sie eine Versionsnummer für Datenblatt und Zeichnung; eine Materialänderung oder ein zusätzliches Bauteil kann die bisherige Beurteilung unbrauchbar machen. Der Lieferant kann einen türkischen Exportcode nennen, doch die EU-Einreihung für die Einfuhr muss anhand der EU-Nomenklatur gesondert geprüft werden.
Fragen für Ihre Checkliste
- Sind Funktion, Material und Herstellungszustand je Variante dokumentiert?
- Gibt es eine datierte Zeichnung und ein Foto des tatsächlichen Artikels?
- Ist klar, was zusammen als Ware eingeführt wird?
- Wer meldet Änderungen an Material oder Lieferumfang vor Versand?
Kandidaten in TARIC prüfen, Annahmen markieren
Suchen Sie mit der konkreten Warenbeschreibung nach möglichen Positionen und prüfen Sie die zugehörigen Kapitel- und Positionsbeschreibungen. TARIC zeigt EU-Maßnahmen wie Zölle, Zollunion, handelspolitische Schutzmaßnahmen und Einfuhrbeschränkungen. Prüfen Sie Herkunft beziehungsweise zollrechtlichen Status, Geltungsdatum und verlangte Unterlagen für die konkrete Ware mit der Zollabwicklung. Die Datenbank enthält laut Kommission keine nationalen Mehrwertsteuer- oder Verbrauchsteuersätze. Tragen Sie in die Angebotskalkulation daher nicht vorschnell „zollfrei“ ein. Markieren Sie ungeklärte Einreihung und offene Nachweise als Annahme mit Verantwortlichem und Frist.
Bei ernsthaftem Zweifel verbindliche Auskunft einplanen
Für eine geplante Einfuhr oder Ausfuhr kann der betroffene Wirtschaftsbeteiligte eine verbindliche Zolltarifauskunft (vZTA, englisch BTI) beantragen. Sie ist eine rechtliche Entscheidung über die Einreihung, im Regelfall drei Jahre in der EU gültig und bindet Zollbehörden sowie ihren Inhaber für die erfasste Ware. Eine fremde Entscheidung aus der öffentlichen Datenbank kann bei der Recherche helfen, ist aber nicht Ihre eigene verbindliche Auskunft. Der Antrag braucht eine genaue Produktbeschreibung und möglichst Bilder oder Muster; unvollständige oder unzutreffende Angaben können zur Aufhebung führen. Die Entscheidung gilt nicht rückwirkend. Planen Sie die Klärung deshalb vor der verbindlichen Angebotsabgabe oder ersten Einfuhr ein, wenn die Einreihung für Kosten oder Genehmigungen entscheidend und fachlich strittig ist.
A.TR, EORI und Warennummer getrennt behandeln
Diese drei Angaben beantworten unterschiedliche Fragen: Die Warennummer beschreibt die zolltarifliche Einreihung; EORI identifiziert den Wirtschaftsbeteiligten; A.TR kann bei Waren im Anwendungsbereich der EU–Türkiye-Zollunion deren zollrechtlichen Status belegen. Keines dieser Dokumente ersetzt die beiden anderen. Lesen Sie dazu unsere Beiträge über A.TR und EORI. Für das konkrete Geschäft müssen Zollabwicklung und gegebenenfalls fachkundige Beratung die Kombination aus Ware, Rolle, Status und Unterlagen bestätigen.
Übergabecheckliste vor Angebotsfreigabe
Legen Sie im Vorgang ein kurzes Einreihungsblatt ab: Produkt- und Variantenkennung, Datenblattversion, vorgeschlagener EU-Code mit Begründung, Datum der TARIC-Prüfung, offene Maßnahmen und Dokumente sowie Name der prüfenden Person. Vermerken Sie, ob eine eigene vZTA vorliegt oder beantragt werden soll. Erst wenn Abgaben und zusätzliche Voraussetzungen für die konkrete Lieferkonstellation geprüft sind, verwenden Sie die Zahlen als belastbare Grundlage im Kundenangebot. Ändert sich das Produkt, beginnt die Prüfung erneut. Diese Arbeitsanleitung ersetzt keine zollrechtliche Einzelfallentscheidung.
Fragen für Ihre Checkliste
- Ist der EU-Code für genau diese Produktversion begründet und datiert?
- Wurden TARIC-Maßnahmen für den geplanten Einfuhrzeitpunkt geprüft?
- Sind A.TR, Ursprung, EORI und Einfuhrrolle getrennt geklärt?
- Sind offene Punkte vor der Angebotsfreigabe einer Person zugewiesen?